

Eckdaten
- Gründungsjahr: 1997
- Co-CEOs: Ted Sarandos und Greg Peters
- CFO: Spence Neumann
- Hauptsitz: Los Gatos, Kalifornien
- Börse: Nasdaq
- Ticker: NFLX
- Marktkapitalisierung: 450 bis 480 Mrd. USD
- Geschäftsmodell: weltweit größter Streaming-Anbieter mit monatlichem Abo und zusätzlichem werbe finanzierten Tarif
- Plattform-Kern: Filme, Serien, Animation, Live-Events, Spiele und seit Q1 2026 auch Video-Podcasts, ausgeliefert über das eigene Netzwerk Open Connect
- Rule of 40: 48,5 (GAAP) Umsatzwachstum 16,2 % plus operative Marge 32,3 %
- Profitabel: ja, deutlich
Netflix wirkt von außen oft wie ein normales Medienunternehmen. Ich finde, das greift zu kurz. Tatsächlich ist Netflix eine globale Software- und Vertriebsplattform, die heute über drei verschiedene Hebel gleichzeitig wachsen kann , mehr Mitglieder, höhere Preise pro Mitglied und ein schnell wachsendes Werbegeschäft. Das macht das Geschäft stabiler, als wenn nur ein Hebel ziehen müsste.
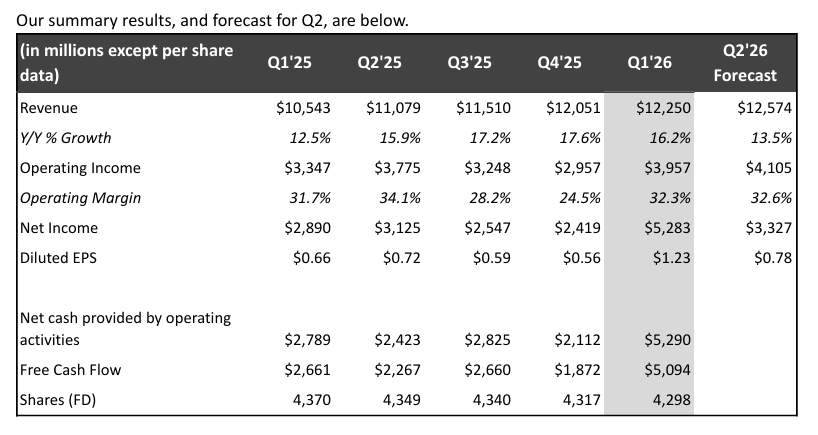
Q1 2026 ist ein besonderes Quartal mit zwei Geschichten. Die operativen Zahlen sind stark. Gleichzeitig ist ein großer Teil des berichteten Gewinns durch eine Sonderzahlung von 2,8 Mrd. USD aufgebläht. Netflix hat diese Summe bekommen, nachdem die geplante Übernahme von Warner Bros. im April 2026 abgesagt wurde. Wer die Zahlen ehrlich lesen will, muss diese beiden Geschichten trennen.
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
Was Netflix eigentlich macht
Netflix bringt Filme und Serien direkt zum Zuschauer
Früher brauchte ein Film das Kino, einen Fernsehsender oder eine DVD, um in viele Haushalte zu kommen. Bei Netflix passiert das alles über eine App und ein eigenes weltweites Netzwerk. Netflix produziert oder kauft Inhalte ein, speichert sie nahe am Nutzer in einem eigenen Auslieferungssystem, schlägt jedem Nutzer das passende Programm vor und kassiert dafür entweder eine monatliche Gebühr oder Werbeerlöse.
Wirtschaftlich ist das spannend, weil Inhalte zwar sehr teuer in der Produktion sind, aber jeder weitere Abonnent in der Auslieferung fast nichts mehr kostet. Mit jeder neuen Million Mitglieder verbessert sich die Marge deshalb fast automatisch, solange das Unternehmen die Inhaltskosten im Griff hat.
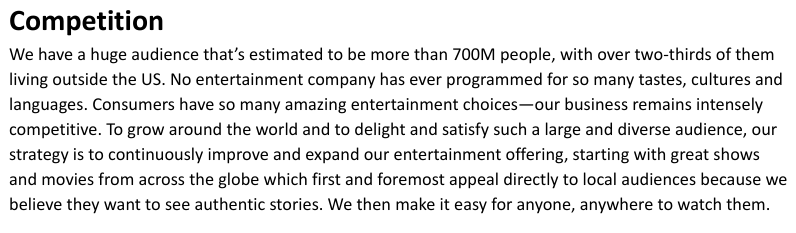
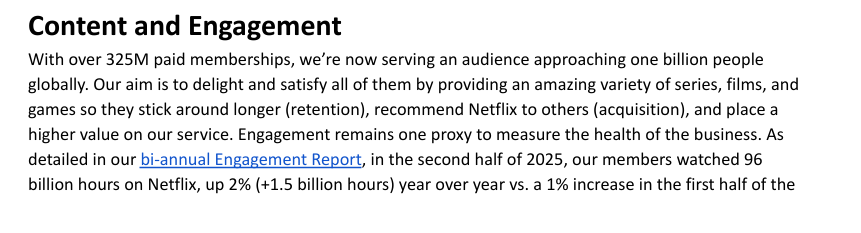
Die Größe ist heute beachtlich. Im April 2025 sprach Netflix noch von „mehr als 700 Millionen Zuschauern". Ein Jahr später, im Q1 2026, ist es eine Zuschauerschaft, die sich der Marke von einer Milliarde Menschen nähert. Zahlende Mitglieder gibt es inzwischen mehr als 325 Millionen. Diese Marke wurde erst in Q4 2025 erreicht. Ich finde das beeindruckend, weil es zeigt, wie schnell Netflix weltweit weiterhin wächst.
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
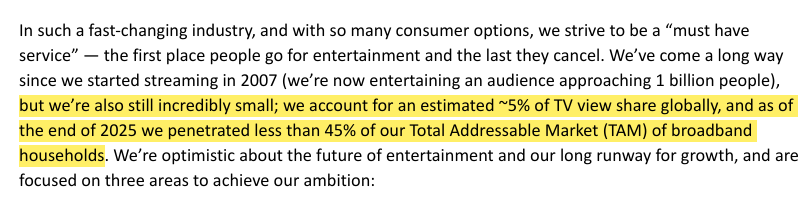
Trotz dieser Größe ist Netflix relativ zum Gesamtmarkt noch klein. Das Management gibt im Konferenz Call selbst an, weniger als 5 % der globalen Fernsehzeit, etwa 7 % des adressierbaren Inhalts und Werbemarkts (rund 670 Mrd. USD in 2026) und weniger als 45 % Penetration der adressierbaren rund 800 Millionen Breitband-Haushalte. Ich denke, das ist eine sehr wichtigste Botschaft. Netflix ist Marktführer im Streaming, aber im Gesamt-TV-Markt erst eine einstellige Marktanteilszahl.
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
Die wichtigsten Zahlen
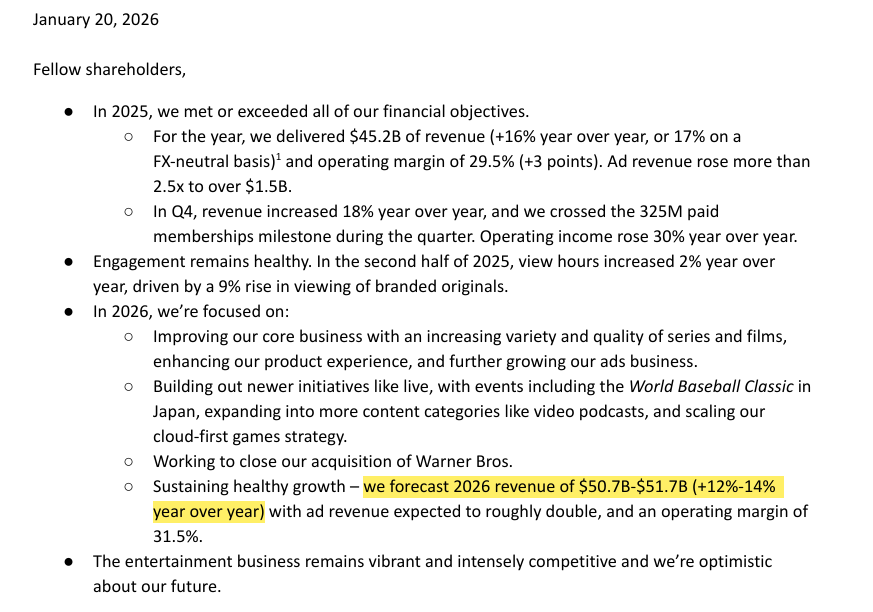
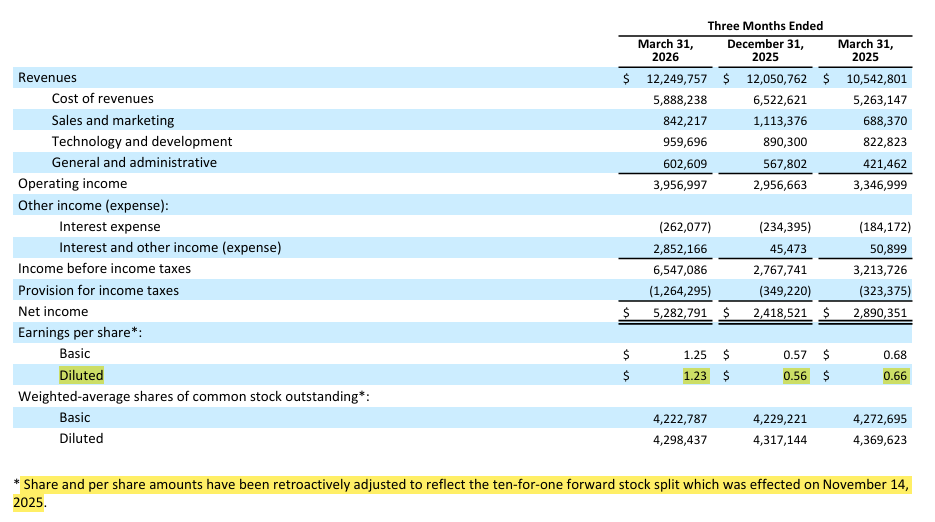
Umsatz
Q1 2026: 12,250 Mrd. USD
Q4 2025: 12,051 Mrd. USD
Q1 2025: 10,543 Mrd. USD
YoY: +16,2 %
QoQ: +1,7 %
Für 2026 erwartet Netflix selbst nur +12 bis 14 %, die YoY-Rate dürfte sich also leicht abschwächen.
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
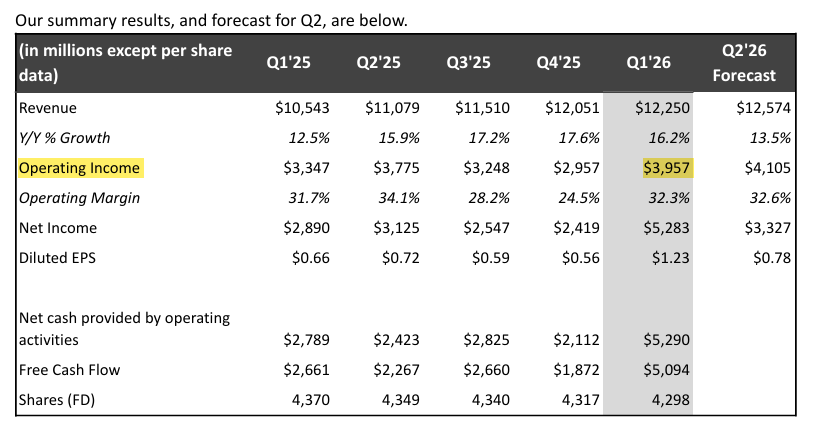
Operatives Ergebnis
Q1 2026: 3,957 Mrd. USD
Q4 2025: 2,957 Mrd. USD
Q1 2025: 3,347 Mrd. USD
YoY: +18,2 %
QoQ: +33,8 %
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
Das operative Ergebnis wächst stärker als der Umsatz, das zeigt operativen Hebel.
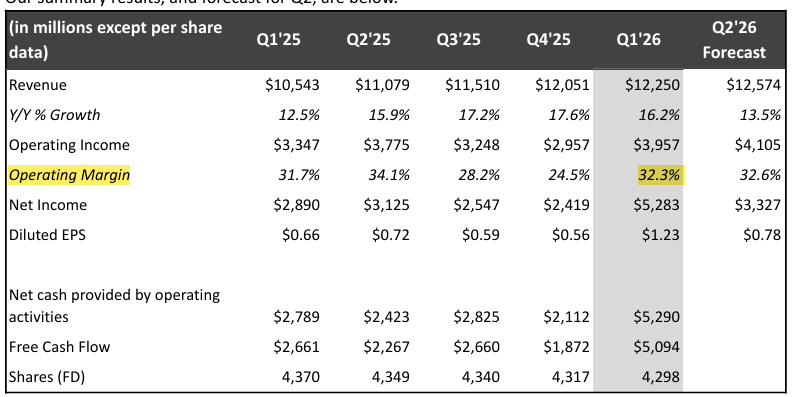
Operative GAAP-Marge
Q1 2026: 32,3 %
Q4 2025: 24,5 %
Q1 2025: 31,7 %
YoY: +0,6 Prozentpunkte
QoQ: +7,8 Prozentpunkte
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
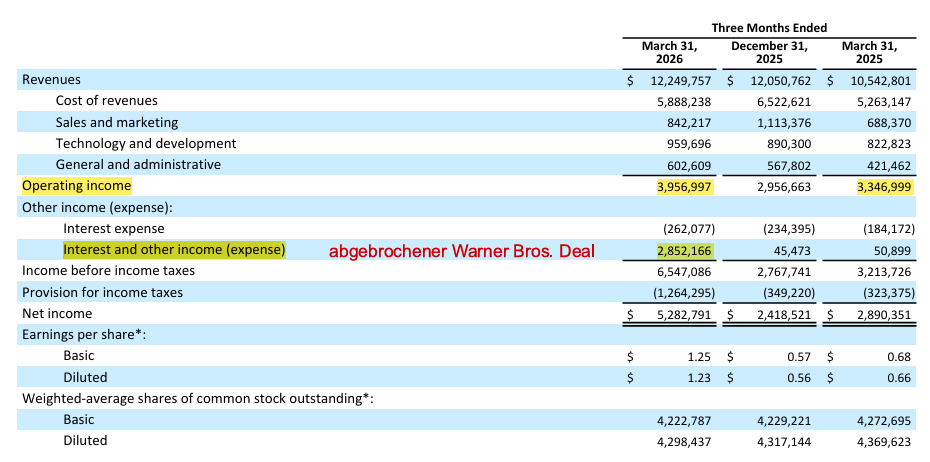
Nettogewinn
Q1 2026: 5,283 Mrd. USD
Q4 2025: 2,419 Mrd. USD
Q1 2025: 2,890 Mrd. USD
YoY: +82,8 %
QoQ: +118,4 %
Der Nettogewinn ist stark verzerrt durch den abgebrochenen Warner-Bros.-Deal. 2,8 Mrd. gebucht unter Interest and other income. Wenn man das heraus rechnet, liegt der Nettogewinn bereinigt nur leiccht über dem Vorjahr. Wer die +82,8 % hier also als operative Beschleunigung liest, überschätzt Netflix deutlich.
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
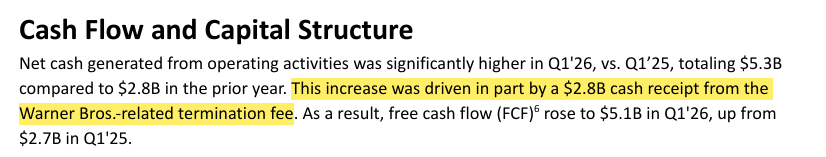
Operativer Cashflow
Q1 2026: 5,290 Mrd. USD
Q4 2025: 2,112 Mrd. USD
Q1 2025: 2,789 Mrd. USD
YoY: +89,7 %
QoQ: +150,5 %
Der operative Cashflow durch denselben Warner-Bros.-Cash-Eingang verzerrt. Ohne den Sondereffekt läge der operative Cashflow knapp unter dem Vorjahr.
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
Free Cashflow
Q1 2026: 5,094 Mrd. USD
Q4 2025: 1,872 Mrd. USD
Q1 2025: 2,661 Mrd. USD
YoY: +91,4 %
QoQ: +172,1 %
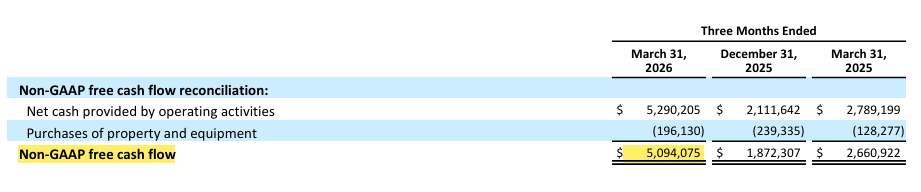
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
Verwässertes Ergebnis je Aktie (Diluted EPS)
Q1 2026: 1,23 USD
Q4 2025: 0,56 USD
Q1 2025: 0,66 USD
YoY: +86,4 %
QoQ: +119,6 %
In diesem Quartal weniger aussagekräftig, weil doppelt verzerrt (WBD-Sondereffekt im Zähler, Rückkäufe im Nenner). Bereinigt läge das EPS bei rund 0,68 bis 0,70 USD. Alle drei Werte sind nach dem 10-für-1-Split vom 14. November 2025 vergleichbar.
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
Warum das Quartal überzeugt
Wenn man den Warner-Bros.-Sondereffekt sauber heraus rechnet, bleibt aus meiner Sicht trotzdem ein wirklich solides Quartal übrig.
Besonders überzeugend finde ich das Mitgliederwachstum, das laut Management höher ausgefallen ist als geplant. Das ist deshalb wichtig, weil gleichzeitig in mehreren Ländern die Preise erhöht wurden. Wenn die Preise steigen und das Wachstum trotzdem über Plan liegt, ist das ein starkes Zeichen für Preissetzungsmacht. Auf Deutsch: Die Kunden zahlen mehr, gehen aber nicht weg.
Dazu passt eine zweite Beobachtung, die der CFO im Konferenz Call ausdrücklich hervorgehoben hat. Die Kündigungsrate hat sich in jeder einzelnen Region gegenüber dem Vorjahr verbessert. ich finde das ist ein gutes Qualitätssignal des Quartals, weil es die These „Netflix ist das letzte Abo, das Haushalte kündigen" konkret untermauert.
Beeindruckend ist auch der Margenrebound. Q4 2025 lag mit 24,5 % weit unter dem Jahresziel, in Q1 2026 sind es schon wieder 32,3 %. Das zeigt, wie schnell sich das Modell wieder fängt, sobald die teuren Inhaltsphasen vorbei sind. Ich sehe darin nicht nur ein Saisonmuster, sondern auch einen Beleg für die operative Hebelwirkung des Geschäfts.
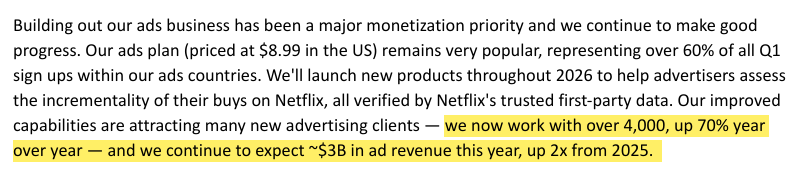
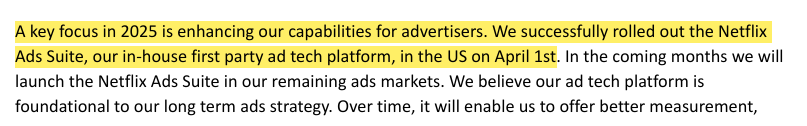
Das Werbegeschäft entwickelt sich planmäßig weiter. Über 4.000 Werbekunden gibt es inzwischen, ein Plus von rund 70 % gegenüber dem Vorjahr. Mehr als 60 % der neuen Abonnenten in den Werbe-Märkten wählen direkt den günstigeren Tarif mit Werbung (8,99 USD in den USA).
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
Auch die Live-Events liefern echte Geschäftszahlen. Die World Baseball Classic mit 31,4 Millionen Zuschauern in Japan hat dort den größten Anmeldetag der Netflix-Geschichte ausgelöst und Japan zum stärksten Wachstumstreiber des Quartals gemacht. Das ist genau die Art von Programm, die Netflix in der Vergangenheit nicht hatte: Reichweite mit direktem Umsatzimpuls.
Im Q1 2025 wurde die eigene Werbeplattform überhaupt erst gestartet. Damals war der Werbeumsatz nach Netflix-eigener Aussage „still very small relative to subscription revenue". Heute ist das Werbegeschäft eine eigene Säule und soll sich in 2026 noch einmal von 1,5 auf rund 3 Mrd. USD verdoppeln.
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
Management
Greg Peters (Co-CEO)
„Wenn wir nach vorne blicken, konzentrieren wir uns auf drei große Prioritäten. Erstens, um unseren Mitgliedern noch mehr Unterhaltungswert zu bieten, und das tun wir, indem wir unser Kernangebot Serien und Filme, Originale und lizenzierte Filme weiter stärken. Wir stoßen auch in neue Kategorien vor, die wirklich spannend sind. Wie unsere weitere Erweiterung auf Podcasts. Wir haben heute einige spannende neue angekündigt. Wir fügen weitere regionale Live-Sportveranstaltungen hinzu, wie das unglaubliche Event, das wir gerade in Japan mit World Baseball Classic gemacht haben, und wir erweitern unser Spieleangebot, einschließlich einer brandneuen Kinder-Gaming-App. Zweitens nutzen wir Technologie, um den Service zu verbessern – von der Bereitstellung über das Finden großartiger Dinge zum Anschauen bis hin dazu, wie Inhalte erstellt und produziert werden. Drittens verbessern wir die Monetarisierung“.
Ted Sarandos (Co-CEO)
„Wir machen das durch eine Kombination aus breiter Distribution, meist biologisch, aber auch ergänzt durch großartige Partner. Wir haben immer ausgefeiltere Preise und Preispläne. Wir haben ein großartiges und wachsendes Werbegeschäft, wie Greg gerade sagte. Diese Funktionen helfen uns, ein mehrjähriges Wachstum zu erzielen. Wir denken über die 12 % bis 14 % hinaus, die wir in diesem Jahr erwarten“.
ISarandos legt sich nicht auf eine konkrete Zahl für 2027 oder 2028 fest, öffnet aber die Tür für die Vorstellung, dass das Wachstum nicht in 2026 ausläuft. Sarandos formuliert die Lehre aus dem Warner-Bros.-Rückzug außerdem klar:
Ted Sarandos (Co-CEO)
„Als die Kosten dieses Geschäfts über den Nettowert für unser Unternehmen und unsere Aktionäre hinausgingen, waren wir bereit, Emotionen und Ego beiseitezulegen und zu gehen“.
Das ist in der heutigen M&A-Welt bemerkenswert wie ich finde. Im Q4 2025 hatte Netflix die WBD-These noch sehr offensiv vertreten, sogar einen 59-Mrd.-USD-Bridge-Loan in Aussicht gestellt und im Januar 2026 einen Allcash-Deal zu 27,75 USD pro WBD-Aktie. Drei Monate später ist das Management ausgestiegen. Das ist meiner Meinung nach ein verdammt starkes Disziplin-Signal vom Management.
Geschäftsqualität
Netflix hat aus meiner Sicht eine sehr hohe Geschäftsqualität.
Was mir zuerst auffällt, ist die fast vollständige Wiederkehr der Umsätze. Praktisch jeder Dollar Umsatz kommt aus monatlichen Abos. Das ist deutlich planbarer als bei Kino-Studios oder klassischen TV-Sendern, die auf einzelne Hits angewiesen sind. Diese Planbarkeit ist meiner Meinung nach der wichtigste Qualitätsunterschied zur klassischen Medienindustrie. Hinzu kommt eine sichtbar skalierende Marge. 2024 lag die operative Marge bei 26,7 %, 2025 schon bei 29,5 %, und in Q1 2026 erreicht sie bereits 32,3 %. Das ist eine konsistente Mehrjahresverbesserung, kein Zufall.
Strategisch noch wichtiger finde ich die Tatsache, dass Netflix heute mehrere Hebel gleichzeitig bedienen kann. Mitglieder, Preise, Wechsel in höhere Tarife und Werbung. Diese Kombination gab es vor wenigen Jahren noch nicht. Ich denke, das ist der wichtigste strukturelle Unterschied zum Netflix von 2022, das damals durch eine Wachstumskrise gehen musste, als die Mitgliederzahlen kurzzeitig fielen.
Die Retention verbessert sich global, obwohl die Preise erhöht wurden. Das spricht meiner Meinung nach für strukturelle Preissetzungsmacht – also die Fähigkeit, mehr Geld zu verlangen, ohne dass die Kunden weglaufen.
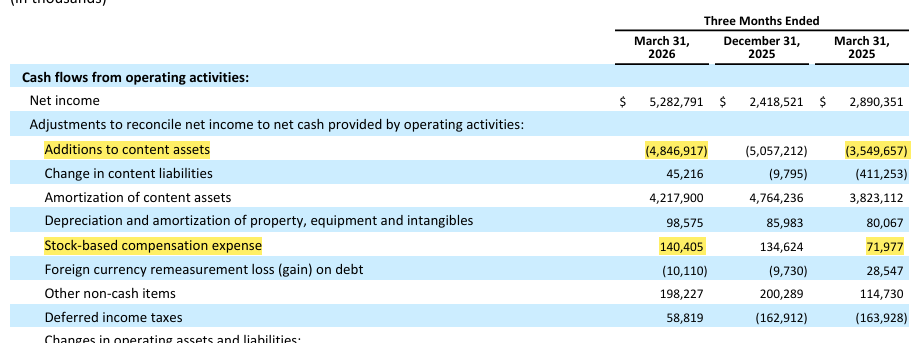
Auf der schwächeren Seite sehe ich vor allem zwei Punkte. Der Inhalts-Capex bleibt mit fast 4,85 Mrd. USD allein im Q1 2026 sehr hoch und ist strukturell der größte Cashabfluss des Unternehmens. Außerdem ist die aktienbasierte Vergütung an Mitarbeiter im Jahresvergleich fast verdoppelt. Beides gehört genauer beobachtet, dazu mehr im Kapitel Verwässerung.
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
Burggraben
Netflix hat keinen einzelnen Burggraben, sondern mehrere Schichten, die meiner Meinung nach zusammen verdammt schwer nachzubauen sind.
Die wichtigste Schicht ist die Skala bei den Inhalten. Netflix gibt jedes Jahr zweistellige Milliardenbeträge für Filme und Serien aus (allein 2025 rund 17 Mrd. USD) und verteilt diese Kosten auf über 325 Millionen zahlende Haushalte weltweit. Kein anderer reiner Streamer hat diese Reichweite. Zusätzlich hat Netflix Pay-One-Verträge mit Sony, NBCUniversal, DreamWorks Animation, Illumination und seit 2026 auch Universal Live-Action sowie rund 20 Paramount-Shows. Pay-One bedeutet: Diese Filme laufen nach dem Kinostart zuerst exklusiv bei Netflix, bevor sie irgendwo anders auftauchen. Ein struktureller Vorteil.
Eine zweite, oft unterschätzte Schicht ist die Empfehlungs- und Datenebene. Netflix arbeitet seit zwei Jahrzehnten an Personalisierung. Greg Peters hat im aktuellen Call gesagt, dass neue Modellarchitekturen die Empfehlungsqualität in Q1 2026 noch einmal erhöht haben. Ich denke, dass KI für Netflix hier eher Werkzeug als Bedrohung ist, weil das Unternehmen die Datenbasis besitzt, die KI im Empfehlungskontext erst nützlich macht.
Technologisch unterfüttert wird das durch das eigene Auslieferungsnetz Open Connect. Es ist ein Netzwerk aus Servern, die weltweit verteilt nahe an den Nutzern stehen und Streams günstiger und schneller ausliefern als bei Wettbewerbern, die fremde Auslieferungsdienste nutzen müssen. Das ist ein technologischer Vorteil, der die Bruttomarge stützt.
Die weichste, aber meiner Meinung nach zunehmend belastbarste Schicht ist die Verankerung im Alltag. Im Dezember 2025 erreichte Netflix in den USA mit 9 % den höchsten gemessenen Anteil an der gesamten Fernsehzeit überhaupt. Im UK lag der Wert ebenfalls bei rund 9 %. Beide sind im Jahresvergleich gestiegen. Das ist keine Marktdominanz, aber es ist die führende Streaming-Position in den größten westlichen Märkten.
Was Netflix halt nicht hat sind exklusiv-Lizenzen über Jahrzehnte wie Disney mit Marvel und Star Wars. Sarandos nennt im Q1 2026 Bericht selbst Alphabet, Amazon, Apple, Comcast, Disney, Meta, Roblox und TikTok als Wettbewerber. Im Q4 2025 Letter wird das sogar konkret: YouTube wird ab 2029 globale Heimat der Oscars, Amazon investiert massiv in Sport (NBA, Thursday Night Football), Instagram bringt Reels auf TV-Bildschirme. Ich finde das ehrlich kommuniziert vom Managment, aber es zeigt auch, dass der Burggraben ist breit, aber nicht uneinnehmbar ist.
Verwässerung
Verwässerung bedeutet, dass die Aktienzahl steigt und damit jeder einzelne Aktionärsanteil am Unternehmen kleiner wird. Aktienrückkäufe wirken in die andere Richtung: Sie reduzieren die Aktienzahl. Bei Netflix ist diese Seite aus meiner Sicht aktuell intakt, aber drei Punkte verdienen genauere Beobachtung.
Aktienzahl (voll verwässert) im Verlauf:
Q1 2025: 4.370 Mio.
Q2 2025: 4.349 Mio.
Q3 2025: 4.340 Mio.
Q4 2025: 4.317 Mio.
Q1 2026: 4.298 Mio.
Im Jahresvergleich sind das rund -72 Mio. Aktien oder -1,6 %. Im direkten Vorquartalsvergleich -19 Mio. oder -0,4 %. Wichtig: Alle Werte sind bereits an den 10-für-1-Aktiensplit vom 14. November 2025 angepasst. Der Split ändert nichts an der wirtschaftlichen Position von uns Aktionären er macht die Aktie nur optisch günstiger pro Stück.
Aktienrückkäufe pro Quartal:
Q1 2025: 3,54 Mrd. USD
Q3 2025: 1,86 Mrd. USD
Q4 2025: 2,08 Mrd. USD
Q1 2026: 1,27 Mrd. USD
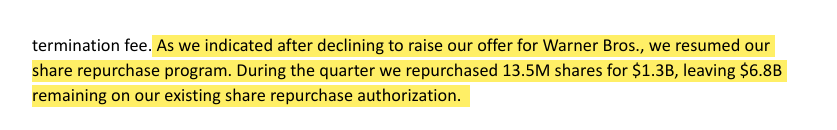
Im Q1 2026 wurde deutlich weniger zurückgekauft als in den Vorquartalen. Der Grund steht im Q4 2025 Letter: Netflix hatte angekündigt, die Rückkäufe vorübergehend zu drosseln, um Geld für die geplante Übernahme von Warner Bros. anzusparen. Nach dem Rückzug aus dem Deal wurden die Rückkäufe wieder aufgenommen, aber noch nicht auf das alte Tempo. Ich finde das eine wichtige Beobachtung: Q1 2026 ist kein normales Rückkaufquartal.
Restvolumen
Ende Q1 2025 noch 13,6 Mrd. USD,
Ende Q4 2025 noch 8,0 Mrd. USD,
Ende Q1 2026 noch 6,8 Mrd. USD.
https://ir.netflix.net/financials/quarterly-earnings/default.aspx
Risiken
Das größte Risiko bei Netflix ist aus meiner Sicht nicht operativ, sondern bewertungstechnisch. Im Q4 2025 Letter weist Netflix selbst aus, dass die Aktie über die letzten zwölf Monate (per 31. Dezember 2025) nur 5 % zugelegt hat gegenüber 18 % beim S&P 500 und 21 % beim Nasdaq.
Mein Fazit
Netflix ist meiner Meinung nach eines der besten Plattform-Geschäftsmodelle in der weltweiten Medienlandschaft. Hohe wiederkehrende Umsätze, eine über mehrere Jahre steigende Marge, mehrere intakte Wachstumshebel und ein Management, das beim Warner-Bros.-Deal Disziplin bewiesen hat.
Netflix kann gleichzeitig mehr Mitglieder gewinnen, höhere Preise durchsetzen und das Werbegeschäft skalieren und die Kunden bleiben trotz Preiserhöhungen sogar besser an Bord. Die Rule of 40 auf GAAP-Basis liegt mit 48,5 für Q1 2026 deutlich über dem, was ich in dieser Unternehmensgröße üblicherweise sehe.
Die größte Chance sehe ich in der Kombination aus Preiserhöhung bei stabiler Retention und der Verdoppelung des Werbeumsatzes von 1,5 auf rund 3 Mrd. USD in 2026. Wenn Sarandos „mehrjähriges Wachstum jenseits der 12 bis 14 % “ wahr wird, ist das ein langer und sehr profitabler Pfad.
Ich finde Netflix aktuell echt interessant, der Kurs befindet sich immer noch in einem Abwärtstrend. Wer einsteigt, sollte meiner Meinung nach einen mehrjährigen Anlagehorizont mitbringen. Und wer die Aktie schon im Depot hat, kann sich vom Quartalsrauschen ruhig fernhalten, solange die operative These intakt bleibt. Ich könnte mir gut vorstellen, dass die Aktie in 3-5 Jahren deutlich höher steht als heute.
Disclaimer:
Die hier gezeigten Inhalte dienen ausschließlich der Information und Unterhaltung und spiegeln meine persönliche Anlagestrategie wider. Es handelt sich hierbei ausdrücklich um keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten.
Jeder investiert auf eigenes Risiko.Ich hoffe, meine Einblicke helfen euch dabei, eigene Strategien zu hinterfragen und weiterzuentwickeln.