

Eckdaten
– Gründungsjahr: 2007
– CEO: David A. Steinberg
– CFO: Christopher Greiner
– Hauptsitz: New York
– Börse: NYSE
– Ticker: ZETA
– Marktkapitalisierung: ca. 4,4 Mrd. USD
– Geschäftsmodell: KI-gestützte Marketing-Cloud für Kundengewinnung, Kundenbindung und Kundenwachstum
– Plattform-Kern: Zeta Marketing Plattform mit Datenplattform, KI-Infrastruktur, Omnichannel-Aktivierung und Performance-Optimierung
– Rule of 40: 45,1 (GAAP)
– Profitabel: Nein nach GAAP, ja auf bereinigter EBITDA-Basis
Zeta ist aus meiner Sicht keine normale Werbefirma. Wenn man nur oberflächlich draufschaut, sieht man erst einmal ein Unternehmen, das stark wächst, viel über KI spricht und im Marketingbereich unterwegs ist. Wenn man tiefer in die Unterlagen geht, wird das Bild aber etwas interessanter. Zeta will nicht einfach nur Kampagnen-Software verkaufen, sondern sich als datengetriebene KI-Plattform positionieren, mit der Unternehmen Kunden finden, besser verstehen und profitabler ansprechen können. Genau deshalb sollte man die Firma weniger wie eine klassische Werbefirma lesen und eher wie eine Plattform-Story mit Software-, Daten- und AI-Komponente.
Was Zeta eigentlich macht
Zeta verkauft im Kern keine einzelne Werbelösung, sondern eine Plattform, auf der Daten, KI und Aussteuerung zusammenlaufen. Das Geschäftsmodell basiert darauf, dass Unternehmen mit Hilfe von Zeta neue Kunden identifizieren, bestehende Kunden besser entwickeln und Marketingbudgets produktiver einsetzen können. Im Jahresbericht wird das über die Zeta Marketing Plattform, die Datengrundlage und die AI-Infrastruktur beschrieben.
Der wichtige Punkt ist: Zeta versucht, die Marketingkette an mehreren Stellen gleichzeitig zu kontrollieren. Das Unternehmen verbindet Daten, Modelle, Omnichannel-Aktivierung und Performance-Optimierung. Genau daraus soll mehr werden als bloß ein weiteres Tool. Die Plattform soll im Idealfall ein operatives System für datengetriebenes Marketing sein.
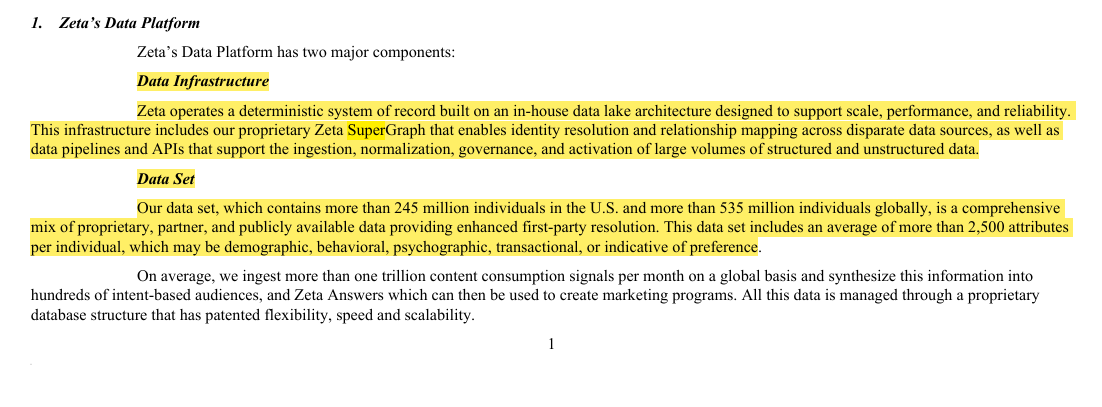
Laut Jahresbericht arbeitet Zeta mit Daten zu mehr als 245 Mio. Personen in den USA und mehr als 535 Mio. weltweit sowie durchschnittlich über 2.500 Merkmale pro Person. Was Zeta damit sagen will: Die Plattform soll nicht nur Software liefern, sondern auch Datentiefe und Material für bessere Modelle.
Die wichtigsten Zahlen
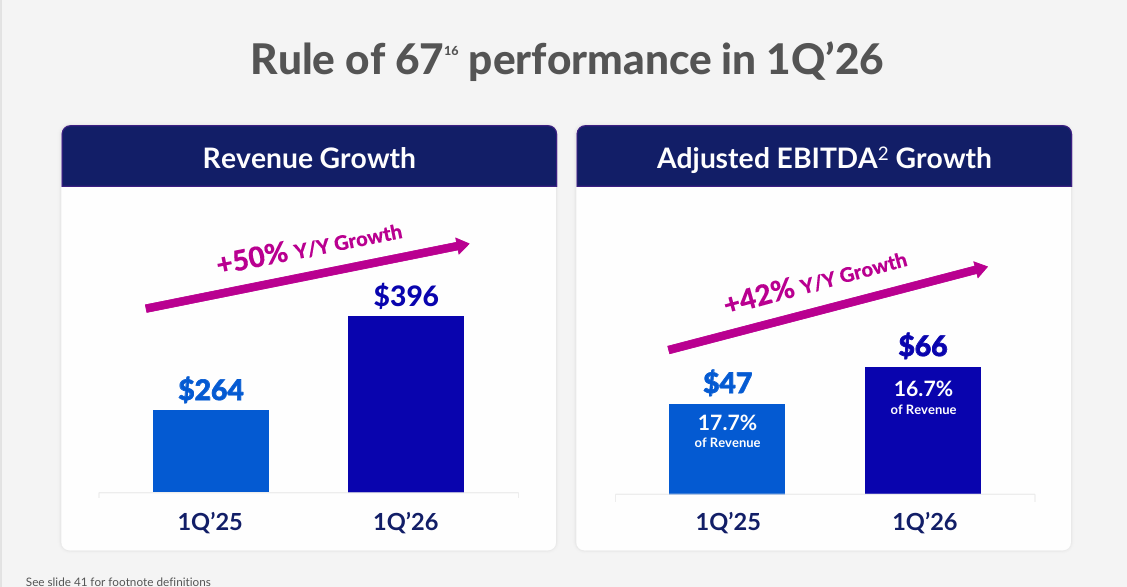
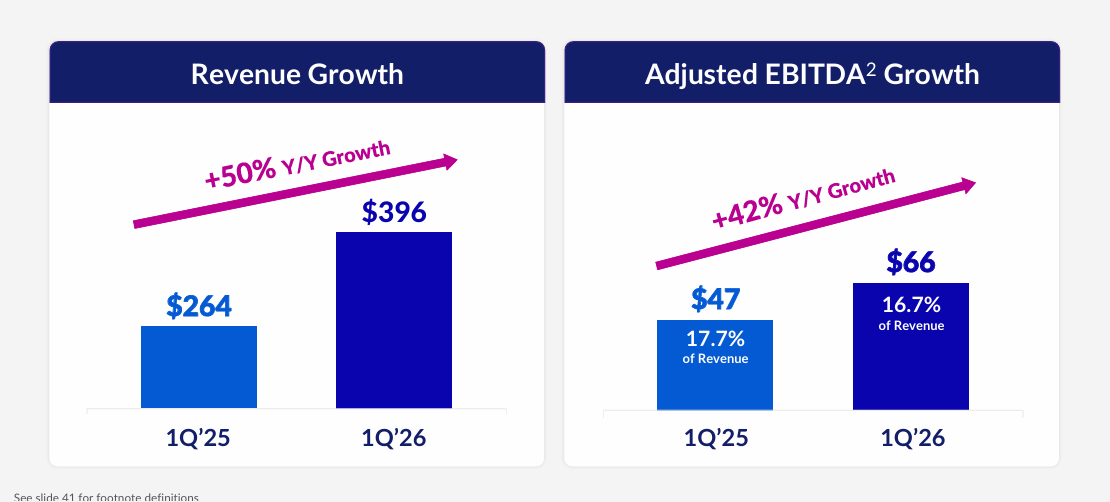
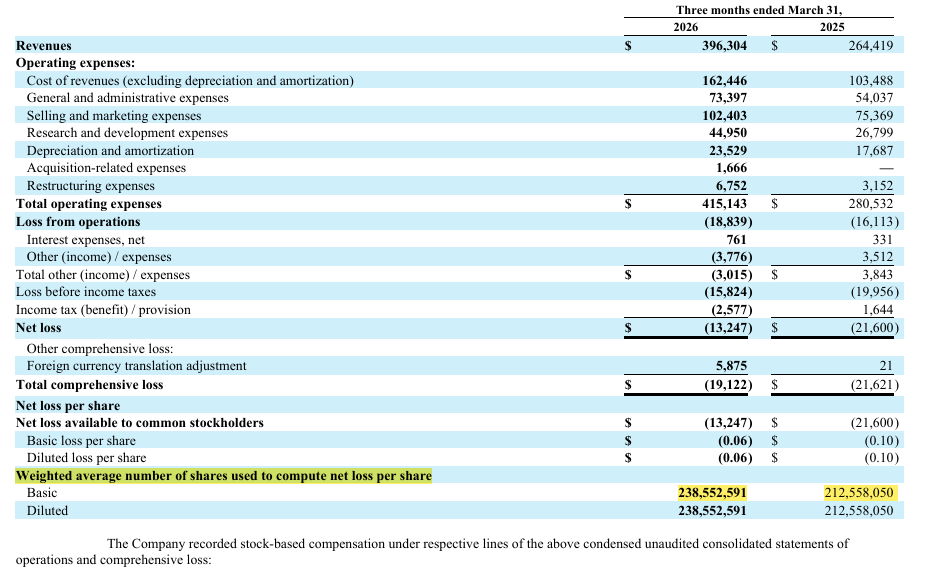
– Umsatz
Q1 2025: 264,4 Mio. USD
Q1 2026: 396,3 Mio. USD
YoY: +49,9 %
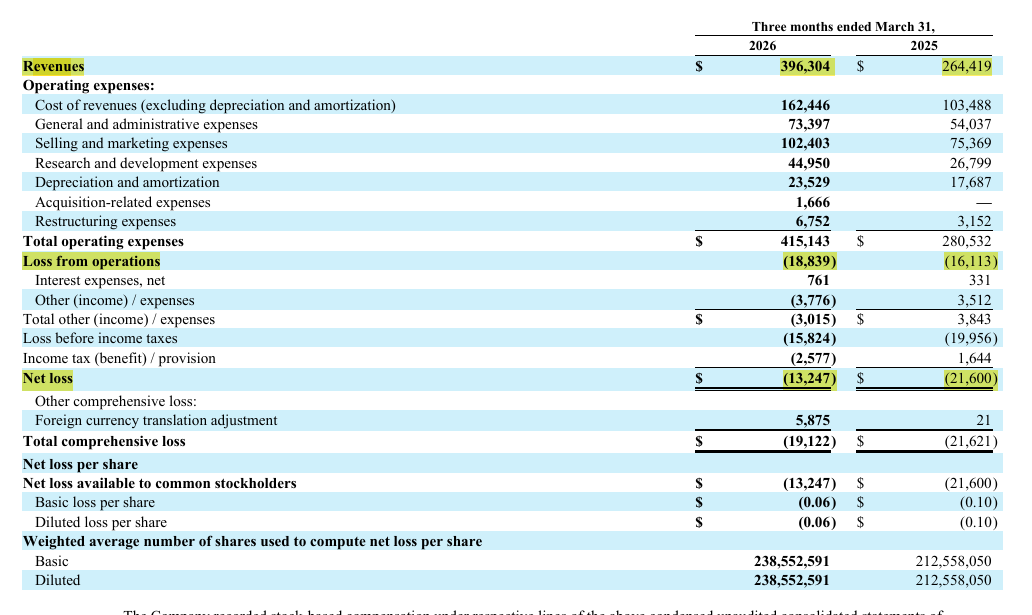
– GAAP operatives Ergebnis
Q1 2025: -16,1 Mio. USD
Q1 2026: -18,8 Mio. USD
YoY: operativ auf GAAP-Basis weiterhin negativ
– GAAP operative Marge
Q1 2025: ca. -6,1 %
Q1 2026: ca. -4,8 %
YoY: Verbesserung um rund 1,3 Prozentpunkte
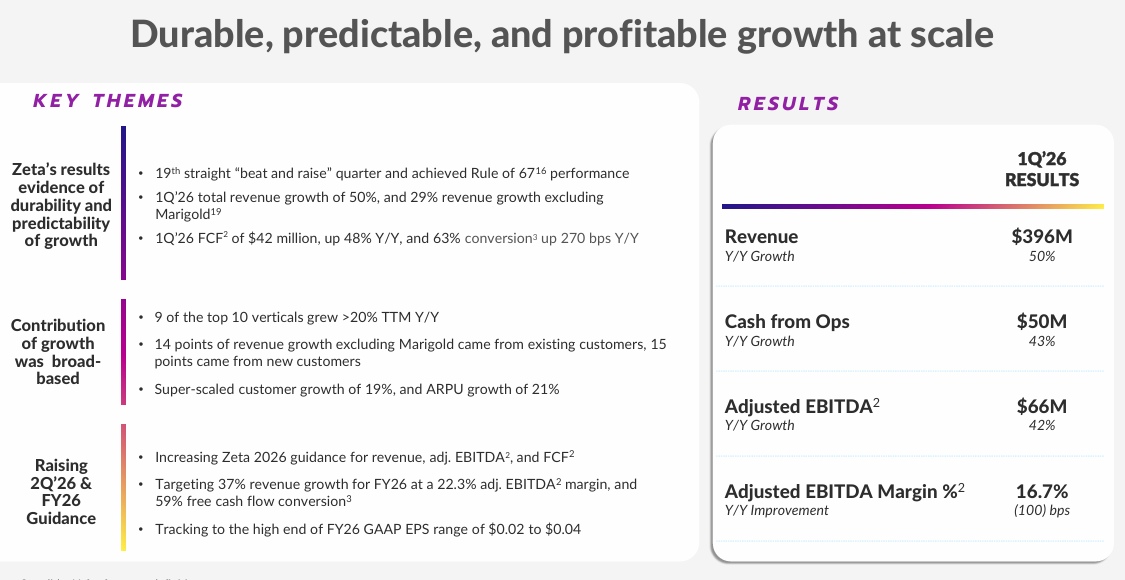
In der aktuellen Präsentation von Zeta Global nutzt der CEO die „Rule of 67“ als Marketing-Argument für das erste Quartal 2026. Diese Kennzahl ist eine optimierte Variante der üblichen „Rule of 40“ und setzt sich aus einem Umsatzwachstum von 50 % sowie einer bereinigten EBITDA-Marge von 16,7 % zusammen.
Wichtig ist hierbei die Einordnung als Non-GAAP-Kennzahl:
Der Wert zeigt, dass Zeta Global Holdings Corp. aktuell stark wächst und sein Geschäft gut skalieren kann. Man darf aber nicht vergessen, dass bei dieser Kennzahl bestimmte Kosten wie aktienbasierte Vergütungen nicht berücksichtigt werden. Nach GAAP steht im gleichen Zeitraum trotzdem noch ein Nettoverlust.
Heißt unterm Strich, die „Rule of 67“ zeigt, dass das Geschäftsmodell aktuell sehr effizient wächst. Die eigentliche Herausforderung bleibt aber, nachhaltig profitabel zu werden, wenn wirklich alle Kosten berücksichtigt werden. Positiv ist trotzdem, dass Zeta beim GAAP-Wert der Rule of 40 mit 45,1 ebenfalls solide dasteht.
– GAAP Nettoergebnis
Q1 2025: -21,6 Mio. USD
Q1 2026: -13,2 Mio. USD
YoY: klar verbessert
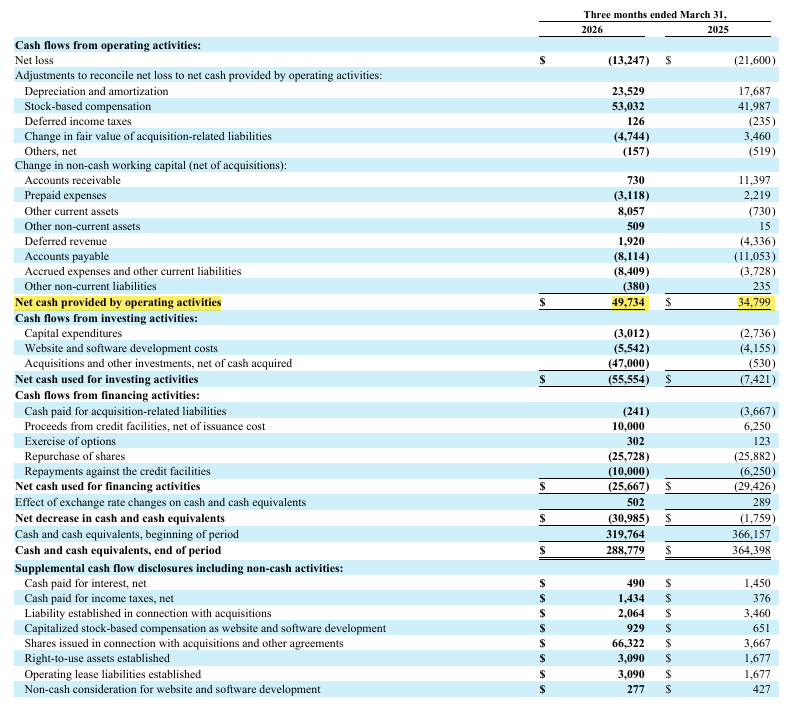
– Operativer Cashflow
Q1 2025: 34,8 Mio. USDt
Q1 2026: 49,7 Mio. USD
YoY: +42,9 %
– Adjusted EBITDA
Q1 2025: ca. 46,5 Mio. USD
Q1 2026: 66,1 Mio. USD
YoY: +42 %
– Adjusted EBITDA-Marge
Q1 2025: 17,7 %
Q1 2026: 16,7 %
YoY: -1%
– Free Cash Flow
Q1 2025: ca. 28,2 Mio. USD
Q1 2026: 41,7 Mio. USD
YoY: +48 %
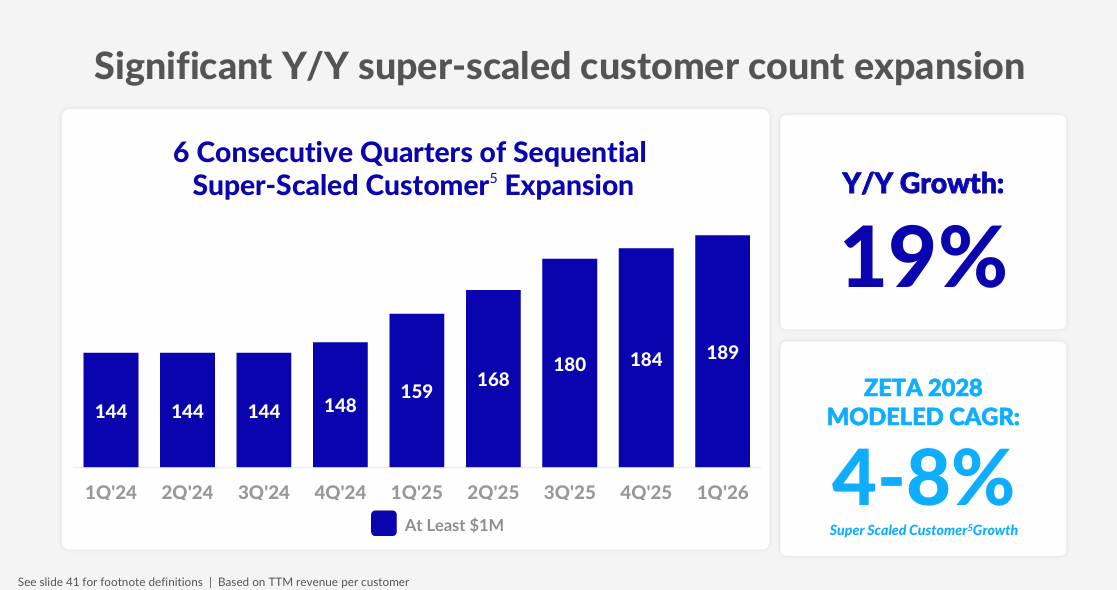
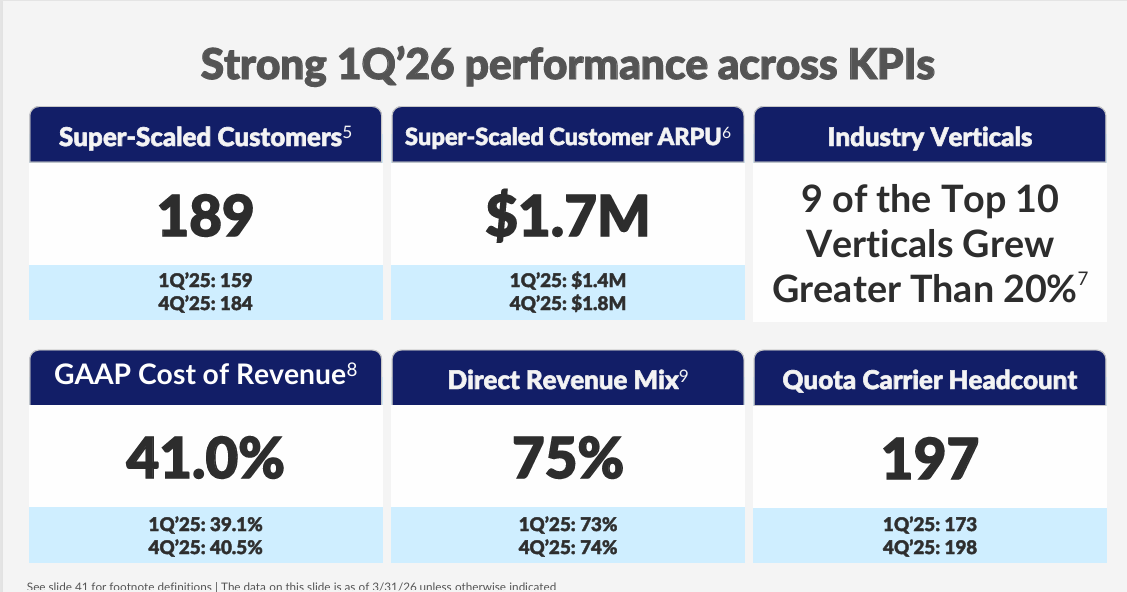
– Super-Scaled Customers
Q1 2025: 159
Q4 2025: 184
Q1 2026: 189
YoY: +18,9 %
QoQ: +2,7 %
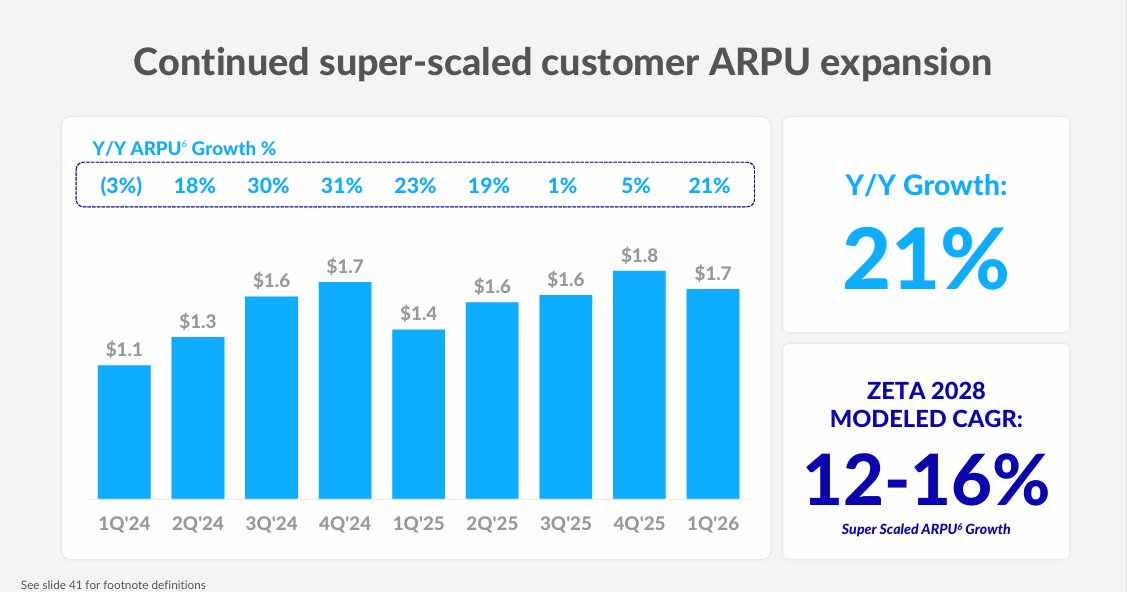
– ARPU Super-Scaled Customers
Q1 2025: 1,4 Mio. USD
Q4 2025: 1,8 Mio. USD
Q1 2026: 1,7 Mio. USD
YoY: +21,4 %
QoQ: -5,6 %
– Weighted Average Diluted Shares
Q1 2025: 212,6 Mio.
Q1 2026: 238,6 Mio.
YoY: +12,2 %
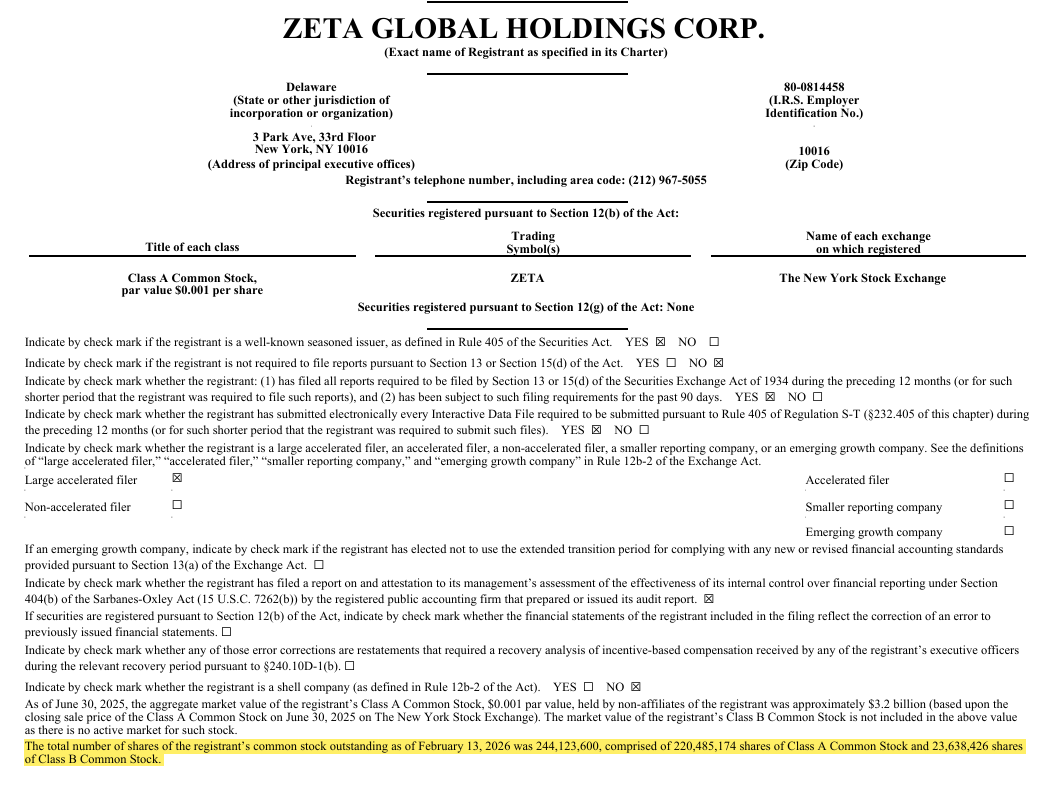
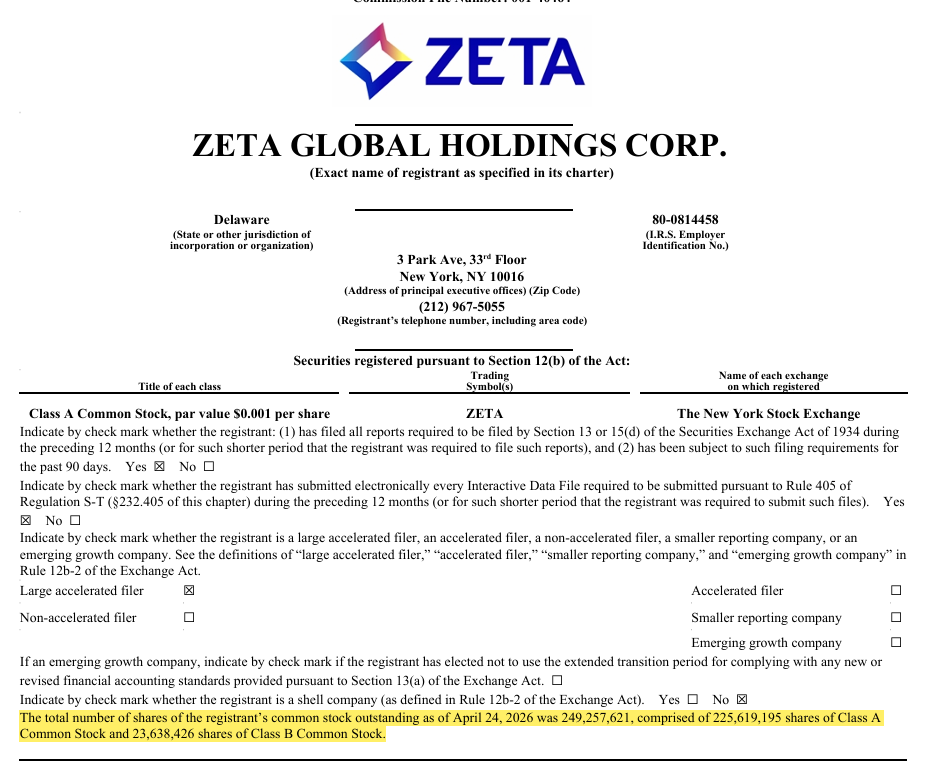
– Aktien ausstehend
13. Februar 2026: 244,1 Mio.
24. April 2026: 249,3 Mio.
ausstehende Aktien am 13. Februar 2026
ausstehende Aktien am 24. April 2026
Die Zahlen wirken auf den ersten Blick wirklich stark. Vor allem das Umsatzwachstum fällt positiv auf. Noch wichtiger ist aber, dass Zeta Global Holdings Corp. nicht nur den Umsatz steigert, sondern auch beim Adjusted EBITDA und beim Free Cash Flow deutlich Fortschritte macht. Genau das macht das Unternehmen aktuell spannend. Das heißt nicht, dass alles risikofrei ist, aber die Entwicklung geht klar in die richtige Richtung.
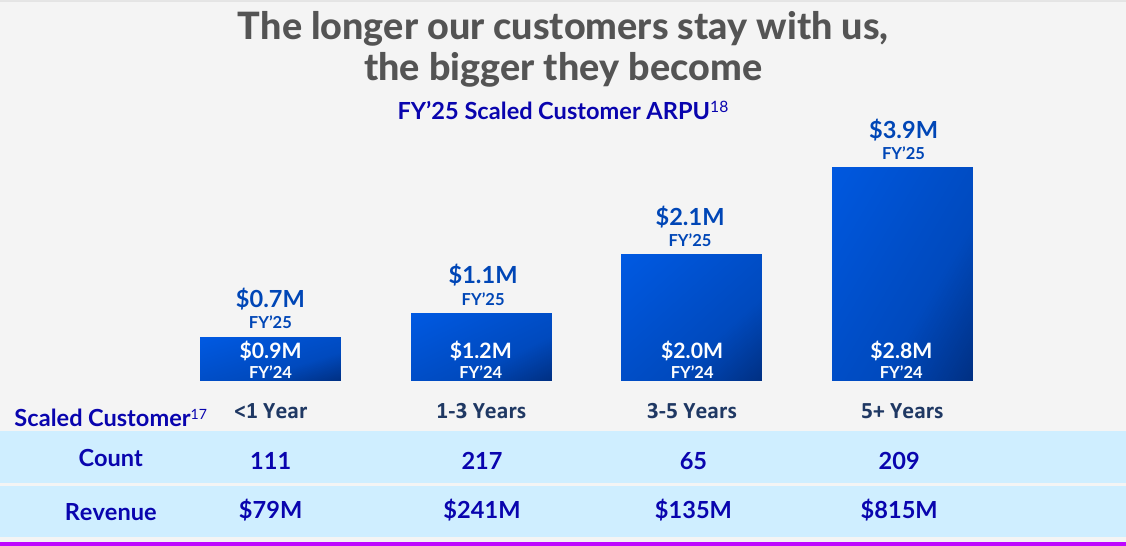
Das Wachstum kommt außerdem nicht nur durch viele kleine Kunden zustande, sondern vor allem durch größere Kundenbeziehungen. Genau deshalb sind Kennzahlen wie Super-Scaled Customers und ARPU relevant. Sie zeigen, dass Zeta nicht einfach nur neue Kunden gewinnt, sondern bestehende Beziehungen ausbaut und damit wertvollere Kunden auf die Plattform holt.
Warum das Quartal überzeugt
Das Quartal wirkt aus meiner Sicht vor allem deshalb stark, weil Zeta Global Holdings Corp. mehrere Dinge gleichzeitig geliefert hat. Erstens war das Wachstum stark. Zweitens blieb die Effizienz aus Sicht des Managements solide. Drittens konnte das Unternehmen zeigen, dass KI nicht nur Marketing ist, sondern offenbar bereits im Vertrieb hilft.
Im Earnings Call wurde betont, dass Athena konkret bei Vertragsabschlüssen unterstützt hat. Das ist ein wichtiger Punkt. Viele Unternehmen reden über KI, bei Zeta scheint das Thema aber zumindest teilweise schon im Vertrieb und in der Produktvermarktung anzukommen. Dadurch wirkt die AI-Story deutlich glaubwürdiger.
Hinzu kommt, dass Zeta inzwischen das 19. Quartal in Folge ein Beat-and-Raise-Muster gezeigt hat. Das sollte man nicht überbewerten, ist aber trotzdem ein Zeichen für eine solide operative Steuerung durch das Management und spricht eher für Konstanz als für Zufall.
David A. Steinberg (CEO)
"Wir lieferten unser 19. aufeinanderfolgendes Beat-and-Raise-Quartal ab. Diese Konsistenz wird nicht durch einen einzelnen Produktzyklus oder einen kurzfristigen Rückenwind angetrieben. Sie ist das Ergebnis einer strukturellen Verschiebung im Markt. KI ist keine Funktion mehr. Es treibt einen Austauschzyklus voran, in dem Unternehmen weniger Systeme, messbare Ergebnisse und angewandte Intelligenz verlangen, die heute funktionieren. Wir gewinnen in diesem Umfeld wegen des Systems, das wir aufgebaut haben. Proprietäre Daten, die sich mit jeder Interaktion verbessern, Intelligenz, die sich mit jeder Entscheidung verstärkt, und eine Plattform mit KI im Kern, die es Kunden ermöglicht, Anbieter in einem einheitlichen Betriebssystem zu bündeln.“
Management
David A. Steinberg stellt die Story klar in Richtung AI-gestützte Marketing-Infrastruktur. Der entscheidende Punkt ist dabei nicht nur, dass Zeta KI erwähnt, sondern dass das Management die Plattform als Kernsystem für modernes datengetriebenes Marketing positioniert. Das ist die Zukunftsthese der Firma.
Interessant wird diese Story dort, wo sie sich in echten Vertriebsindikatoren niederschlägt. Genau darauf verweist Zeta, wenn Athena als Deal-Treiber beschrieben wird. Der Satz alleine könnte man als ich sage mal gequatsche abtun, aber in Verbindung mit der Entwicklung bei großen Kunden und dem starken Quartal bekommt er meiner Meinung nach Gewicht.
David A Steinberg (CEO)
"Die Anzahl der Athena-Demos für potenzielle neue Kunden stieg im Laufe des Quartals dramatisch an. Das Versprechen von Athena beeinflusst Entscheidungsträger und hilft Zeta, Deals zu gewinnen, da Kunden in angewandte KI investieren wollen und nicht in Roadmap-KI. Ein neuer Kunde, den wir im Quartal abgeschlossen haben, kommentierte: "Der Sprung in die Zukunft erfordert, heute anders zu denken und sich zur Umsetzung zu verpflichten“.
„Der Kontakt mit Athena machte deutlich, dass Zeta diesen Schritt bereits gemacht hat, seine Vision zum Leben erweckt und uns positioniert, um in eine voll agentische Marketingzukunft zu beschleunigen. Athena war Fahrerin bei einem der größten Geschäfte, die wir je abgeschlossen haben. Der Kunde ist ein führender globaler Bekleidungshändler, der über mehrere Marken hinweg tätig ist, jede mit einzigartigen Kunden und über 3.000 Standorten weltweit. Die Plattform von Zeta wurde speziell entwickelt, um die Komplexität der größten Unternehmen zu bewältigen, und dieser Kunde konnte von vier Anbietern auf einen, Zeta, konsolidieren. Da der Ersetzungszyklus der Legacy-Marketing-Cloud sich beschleunigt, war dieser spezielle Kunde ein großer Gewinn. Wir beobachten auch eine schnelle Akzeptanz unter bestehenden Kunden. Frühes Feedback und Nutzung zeigen, dass Kunden Athena nicht als inkrementelle Funktionalität, sondern als transformative Technologie betrachten“.
Ich finde das ist schon ein guter Schritt Richtung Zukunft, Athena hat anscheinend nicht bei irgendeinem Geschäftsabschluss geholfen, sondern bei einem der größten Geschäfte die Zeta je abgeschlossen hat.
Christopher Greiner hob im Call hervor, dass 14 Prozentpunkte des Wachstums aus bestehenden Kunden und 15 Prozentpunkte aus neuen Kunden kamen. Das ist ein gutes CFO-Signal, weil es zeigt, dass das Wachstum nicht nur auf einer Seite herkommt. Wenn sowohl Bestandskunden mehr ausgeben als auch neue Kunden dazukommen, wirkt das Bild meiner Meinung nach deutlich gesünder.
Chris Greiner (CFO)
"Als ich die Stärke unseres Quartals analysierte, fiel mir auf, wie ausgewogen der Aufwärtsbeitrag war. Es waren nicht ein oder zwei isolierte Vorteile. Stattdessen waren es im Baseball viele Singles und Doubles, was meiner Meinung nach gesünder ist. Hier sind einige Beispiele. Was das Umsatzwachstum betrifft, ohne Marigolds Beitrag, stammten etwa 14 Wachstumspunkte von bestehenden Kunden und 15 Punkte von neuen Kunden. Aus branchentechnischer Sicht wuchsen 9 unserer Top 10 Branchen schneller als 20 %".
Geschäftsqualität
Bei Zeta Global Holdings muss man zwei Dinge auseinanderhalten. Einerseits ist das Unternehmen nach GAAP noch nicht profitabel. Andererseits zeigen das bereinigte EBITDA und der Free Cash Flow bereits, dass das Geschäftsmodell operativ funktionieren kann. Genau das macht die Aktie interessant, aber eben nicht ohne Risiko.
Die Qualität des Geschäfts zeigt sich für mich vor allem daran, dass Zeta größere Kunden gewinnt und bestehende Beziehungen weiter ausbaut. Das ist bei einer Plattform wie dieser deutlich wichtiger als irgendeine reine Reichweitenkennzahl. Wenn große Kunden mehr Budget über die Plattform laufen lassen, wird die Investment-Story deutlich stabiler.
Außerdem gefällt mir, dass Zeta nicht nur über Reichweite spricht, sondern über Produktivität. Das ist am Ende der entscheidende Punkt. Marketingbudgets sind nicht geschützt. Wenn Kunden sparen müssen, wird schnell hinterfragt. Zeta muss also beweisen, dass die Plattform nicht bloß gut klingt, sondern wirtschaftlich sinnvoll ist. Die aktuelle Entwicklung spricht dafür, aber sie muss sich noch länger bestätigen.
Fortune-100
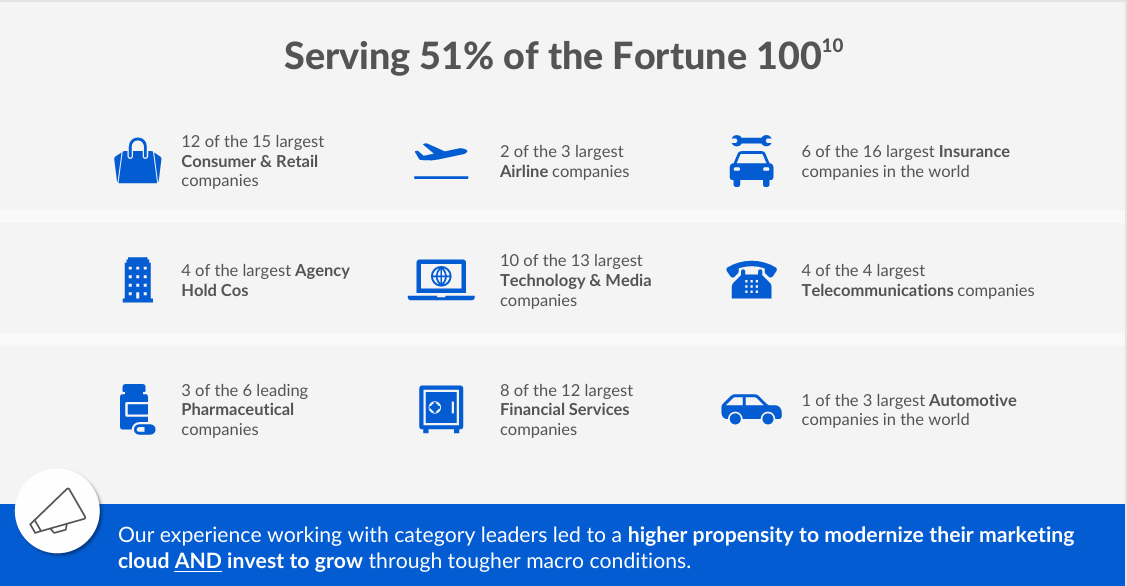
Zeta bedient das 51 % der Fortune 100. Das ist kein automatischer Beweis für einen perfekten Burggraben, aber es ist ein starkes Qualitätssignal. Große Konzerne kaufen Marketing-Technologie nicht leichtfertig. Wenn ein Anbieter bei dieser Kundengruppe auf relevante Verbreitung kommt, deutet das meist auf echte Plattform-Relevanz hin.
(Die Fortune 100 ist eine Liste der 100 umsatzstärksten Unternehmen der USA, die jährlich vom Wirtschaftsmagazin Fortune veröffentlicht wird.)
Für mich ist das deshalb wichtig, weil es die Story von einer kleineren AI-Marketing-Plattform in Richtung eines ernstzunehmenden Enterprise-Anbieters verschieben könnte.
Burggraben
Der Burggraben von Zeta Global Holdings Corp. ist nicht so offensichtlich wie bei Infrastruktur- oder Halbleiterfirmen. Er wirkt eher weich und befindet sich meiner Meinung nach noch im Aufbau.
Er basiert vor allem auf vier Punkten: einer großen Datenbasis, der Verbindung aus Daten und Kampagnensteuerung, der AI-Positionierung rund um Athena und starken Kundenbeziehungen.
Wenn die Daten wirklich besser sind, AI messbar Mehrwert liefert und große Kunden ihre Budgets weiter erhöhen, könnte daraus mit der Zeit ein stärkerer Burggraben entstehen.
Verwässerung
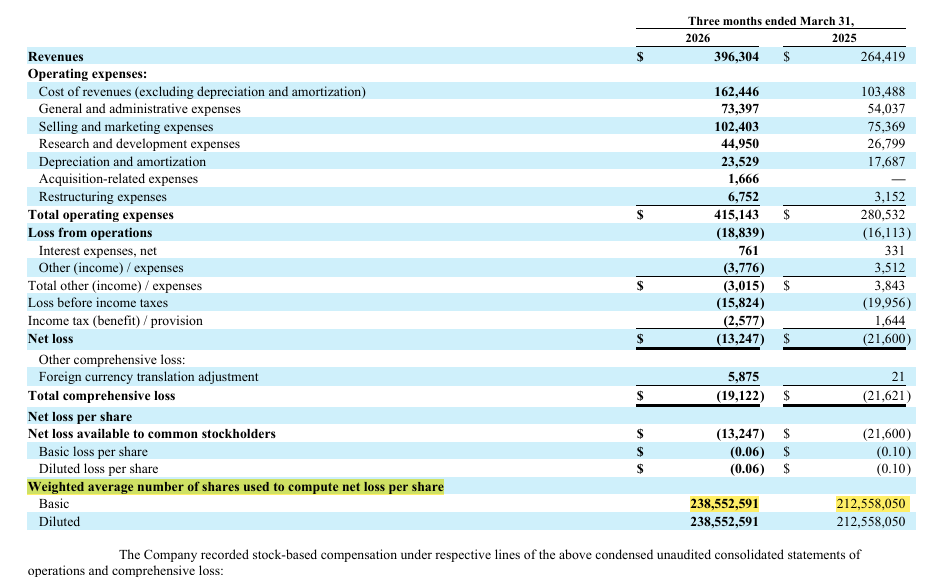
Zetas Aktienanzahl ist im Jahresvergleich um rund 12% gestiegen, hauptsächlich weil die Marigold-Akquisition teilweise mit Aktien bezahlt wurde.
Das Rückkaufprogramm kauft dagegen nur 1,5 Mio. Aktien pro Quartal zurück, was kaum ins Gewicht fällt. Klar, Marigold ist ein Einmaleffekt, aber selbst danach bleibt die laufende Verwässerung durch Mitarbeiteraktien bei 3–4% pro Jahr. Die Rückkäufe gleichen das bisher nicht aus. Das aktuelle Aktienrückkaufprogramm verpufft meiner Meinung einfach, weil stärker verwässert als zurückgekauft wird.
Die gewichtete verwässerte Aktienzahl stieg von 212,6 Mio. im Q1 2025 auf 238,6 Mio. im Q1 2026. Das ist kein kleines Detail, sondern relevant für die Bewertung der Aktie.
– Weighted Average Diluted Shares (durchschnittliche Anzahl verwässerster Aktien)
Q1 2025: 212,6 Mio.
Q1 2026: 238,6 Mio.
YoY: +12,2 %
Risiken
Marketingbudgets sind deutlich konjunktursensibler als viele andere Softwarebudgets. Wenn Unternehmen sparen, werden Kampagnen, Experimente und externe Plattformen oft früher hinterfragt als Kern-IT oder Security. Sowas wäre schlecht für Zeta.
Wie Glaubwürdig ist die AI-Story? Im Moment klingt das Management überzeugend und Athena scheint in der Praxis zu helfen. Trotzdem muss sich erst über mehrere Quartale zeigen, dass daraus ein dauerhafter Vorteil entsteht und nicht nur ein starker Vertriebswinkel.
Dann muss man unbedingt die Verwässerung im Auge behalten. Zeta wächst, aber die Aktienzahl wächst ebenfalls.
Mein Fazit
Ich bin aktuell bullisch bei Zeta. Das Wachstum ist stark und was die Zahlen besonders interessant macht ist, das Zeta nicht nur den Umsatz steigert, sondern gleichzeitig Fortschritte beim Adjusted EBITDA und Free Cash Flow macht. Das zeigt, dass das Geschäftsmodell operativ funktionieren kann.
Sollte Zeta es schaffen, dieses Wachstum beizubehalten und nachhaltig profitabel zu werden, wird sich das langfristig im Aktienkurs widerspiegeln.
Man darf dabei aber nicht vergessen, Zeta ist noch ein relativ kleines Unternehmen mit einer Marktkapitalisierung von rund 4,4 Mrd. USD. Kleine Unternehmen können extrem volatil sein, das Risiko eines deutlichen Kursrückgangs ist bei jeder noch so kleinen Unzufriedenheit der Investoren sehr wahrscheinlich.
Für mich persönlich ist Zeta aktuell eher ein Trade als ein langfristiges Kerninvestment. Das Risiko-Rendite-Verhältnis ist interessant, aber die Geschichte muss sich erst noch beweisen. Wer sehr risikobereit ist und an die Story glaubt, könnte das anders sehen.
Für mich persönlich wäre ein überzeugender Einstieg erst dann gegeben, wenn Zeta den aktuellen Abwärtstrend nachhaltig durchbrechen kann.
Ich werde die nächsten Quartale genau beobachten
Disclaimer:
Die hier gezeigten Inhalte dienen ausschließlich der Information und Unterhaltung und spiegeln meine persönliche Anlagestrategie wider. Es handelt sich hierbei ausdrücklich um keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten.
Jeder investiert auf eigenes Risiko.Ich hoffe, meine Einblicke helfen euch dabei, eigene Strategien zu hinterfragen und weiterzuentwickeln.